
CAPEX: qué es y qué incluye en un proyecto de energías renovables
El CAPEX, acrónimo de Capital Expenditure o gasto de capital, representa el dinero que una empresa destina a adquirir, construir, ampliar, sustituir o mejorar activos que generarán valor durante un periodo prolongado. El concepto se utiliza en prácticamente todos los sectores económicos: industria, telecomunicaciones, transporte, construcción, tecnología, minería, inmobiliario y, de forma muy relevante, en el sector energético.
Por tanto, el CAPEX no es un término exclusivo de las energías renovables. Puede existir CAPEX en la construcción de una planta solar fotovoltaica, un parque eólico, una central nuclear, una central de ciclo combinado, una red eléctrica, una terminal de gas, una infraestructura de hidrógeno, una subestación o un sistema de almacenamiento mediante baterías.
Desde el punto de vista financiero, el CAPEX es especialmente importante porque determina cuánto capital debe comprometerse antes de que un activo pueda comenzar a generar ingresos, ahorros o beneficios económicos. En proyectos intensivos en infraestructuras, una correcta estimación del CAPEX total es fundamental para analizar la rentabilidad, estructurar la financiación y decidir si una inversión debe ejecutarse.
En contabilidad, la diferencia entre un gasto de capital y un gasto operativo no depende únicamente de cuánto dinero se desembolsa. De acuerdo con la norma IAS 16 de la IFRS Foundation, un elemento de propiedad, planta o equipo puede reconocerse como activo cuando es probable que genere beneficios económicos futuros y su coste puede medirse de forma fiable.
¿Qué es CAPEX y cuándo se utiliza?
El CAPEX se utiliza para identificar inversiones destinadas a activos que permanecerán en la empresa durante más de un periodo y contribuirán al desarrollo de su actividad futura. En lugar de reconocer necesariamente todo el desembolso como un gasto operativo del periodo en el que se produce, el activo se incorpora al balance y su coste puede distribuirse contablemente durante su vida útil mediante depreciación o amortización, según corresponda. Un desembolso suele estar relacionado con CAPEX cuando permite:
- Adquirir un activo nuevo: compra de maquinaria, transformadores, aerogeneradores, módulos fotovoltaicos, baterías, edificios o terrenos cuando corresponda su reconocimiento como activo.
- Construir una nueva infraestructura: desarrollo de una central eléctrica, subestación, línea de transporte, instalación industrial o centro de datos.
- Ampliar capacidad: incorporación de nuevos equipos para aumentar la potencia, producción o capacidad disponible de una instalación existente.
- Sustituir componentes relevantes: reemplazo de determinados activos o partes significativas cuando la actuación cumple los criterios para ser capitalizada.
- Mejorar un activo: inversiones que aumentan su capacidad, rendimiento, eficiencia, funcionalidad o vida económica.
En el sector energético, el CAPEX comienza a adquirir relevancia desde las primeras fases de desarrollo. Antes de tomar una Final Investment Decision (FID), promotores e inversores necesitan conocer con suficiente precisión cuánto capital será necesario hasta que el proyecto alcance su entrada en operación. La Agencia Internacional de la Energía utiliza precisamente el gasto de capital como referencia para medir la inversión energética. En su metodología de inversión, la IEA diferencia el capital destinado a activos de otros conceptos como gastos de operación y mantenimiento, I+D, costes financieros o transacciones de fusiones y adquisiciones.
¿Qué tipos de CAPEX existen?
Maintenance CAPEX o CAPEX de mantenimiento
El maintenance CAPEX es la inversión necesaria para mantener la capacidad productiva, fiabilidad o vida útil de un activo existente. No debe confundirse con el mantenimiento operativo ordinario. Por ejemplo, la sustitución de un transformador principal, una gran repotenciación de equipos o el reemplazo de un componente de larga duración pueden representar CAPEX si cumplen los criterios contables correspondientes. Su objetivo principal no es necesariamente aumentar la capacidad del activo, sino evitar que pierda funcionalidad o prolongar su utilización económica.
Growth CAPEX o CAPEX de crecimiento
El growth CAPEX se destina a ampliar el negocio o incrementar su capacidad futura. Puede incluir la construcción de nuevas plantas, ampliaciones de instalaciones existentes, nuevas líneas de producción o incorporación de capacidad adicional. En una empresa energética, construir un nuevo parque eólico de 500 MW, ampliar una red de distribución o añadir capacidad de almacenamiento a una planta existente serían ejemplos de inversiones orientadas al crecimiento.
Expansion CAPEX
El expansion CAPEX suele considerarse una forma de growth CAPEX y hace referencia específicamente a inversiones destinadas a aumentar la capacidad de una infraestructura existente. Por ejemplo, ampliar una subestación, incrementar la potencia de una planta o incorporar nuevos sistemas de almacenamiento puede requerir CAPEX adicional sin necesidad de desarrollar un activo completamente nuevo.
Replacement CAPEX
El replacement CAPEX corresponde a la sustitución de activos relevantes que han alcanzado el final de su vida útil, presentan obsolescencia tecnológica o necesitan reemplazarse para mantener la operación de la instalación. Esta categoría adquiere especial importancia en activos energéticos con vidas operativas de varias décadas, donde determinados componentes pueden necesitar una o varias sustituciones importantes antes del cierre definitivo de la instalación.
¿Qué incluye el CAPEX de un proyecto energético?
La composición del CAPEX de un proyecto energético varía significativamente en función de la tecnología. No presenta la misma estructura una planta fotovoltaica que una central nuclear, una red eléctrica o un proyecto BESS. Sin embargo, un presupuesto de inversión puede incluir las siguientes categorías:
- Equipos principales: módulos fotovoltaicos, inversores, aerogeneradores, turbinas, generadores, baterías, PCS, electrolizadores, transformadores u otros equipos principales.
- Balance of Plant o Balance of System: elementos auxiliares necesarios para integrar y operar la tecnología principal.
- Obra civil: preparación del terreno, cimentaciones, edificios, accesos, drenajes y estructuras.
- Infraestructura eléctrica: cableado, transformadores, subestaciones, líneas de evacuación, protecciones y sistemas de control.
- Conexión a red: inversiones necesarias para conectar el activo al sistema eléctrico.
- Ingeniería, compras y construcción: costes asociados a la ejecución del proyecto y al contrato EPC (Engineering, Procurement and Construction).
- Desarrollo: determinados costes de ingeniería, estudios, permisos, terrenos y actividades previas que puedan formar parte del coste capitalizable según la normativa y estructura del proyecto.
- Contingencias: provisiones presupuestarias destinadas a cubrir determinados riesgos o desviaciones durante el desarrollo y construcción.
- Puesta en marcha: pruebas, commissioning, energización y actividades necesarias para dejar el activo preparado para su operación.
En proyectos complejos también es habitual distinguir entre overnight CAPEX y coste total financiado. El primero busca representar aproximadamente cuánto costaría construir el activo sin considerar el efecto del tiempo de construcción y determinados costes financieros, mientras que el segundo puede incorporar otros efectos asociados a la financiación y calendario del proyecto. Esta diferencia puede resultar especialmente relevante en infraestructuras con largos periodos de construcción, donde el coste del capital durante el desarrollo puede tener un impacto significativo sobre la inversión final.
CAPEX vs OPEX: ¿cuál es la diferencia?
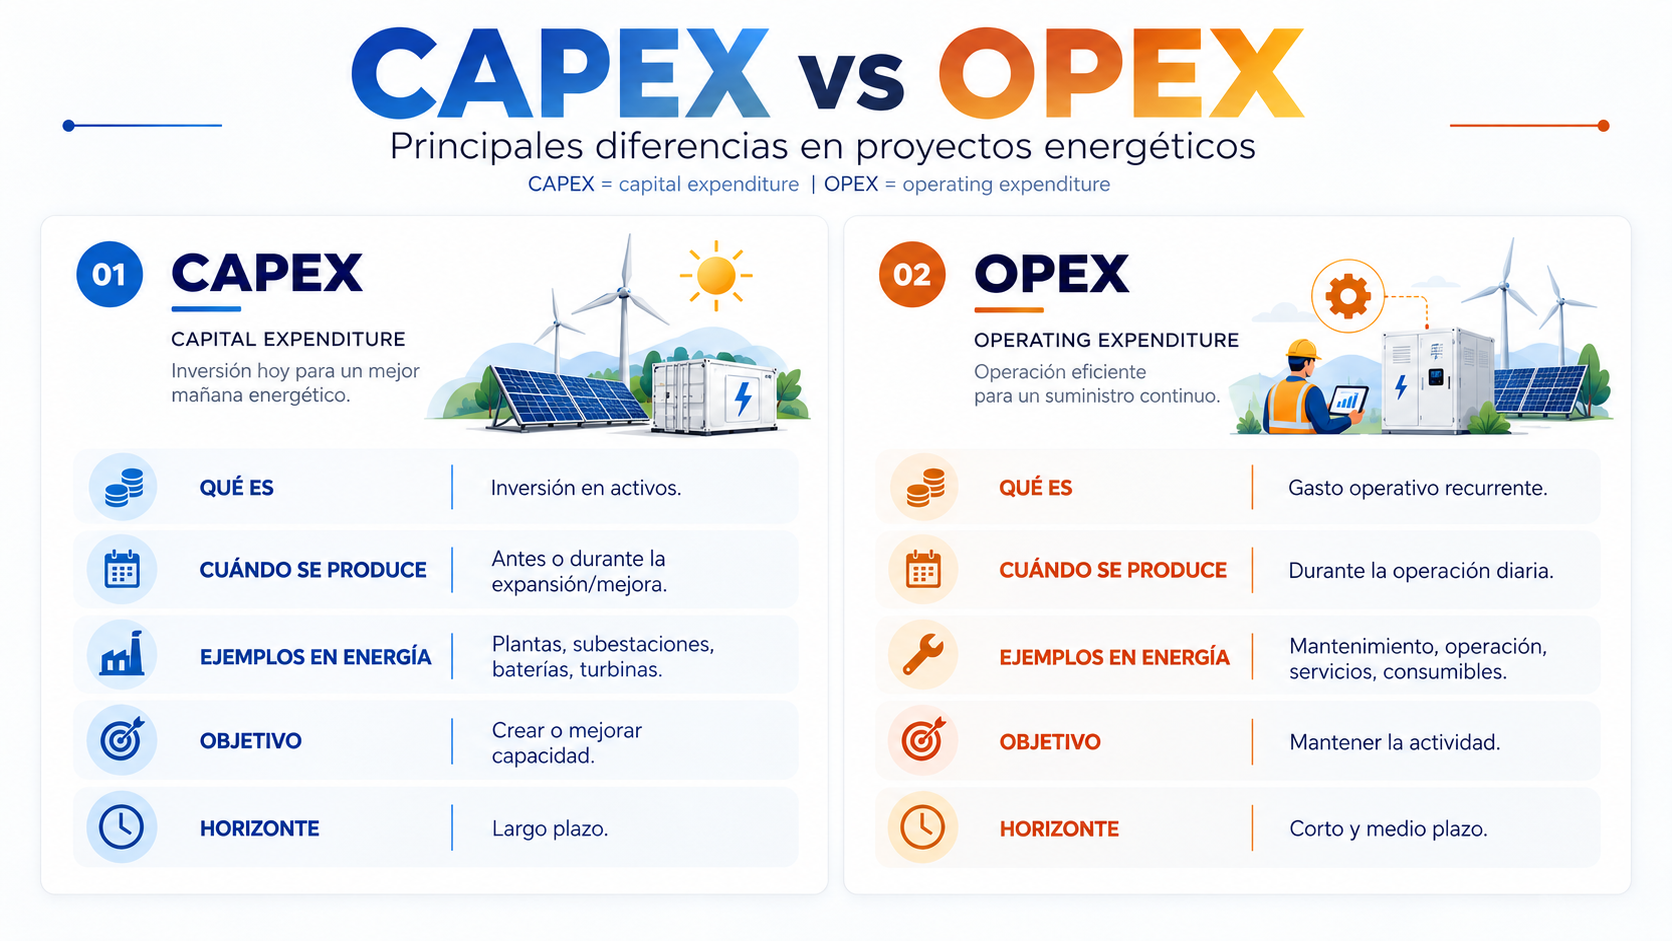
La diferencia entre CAPEX y OPEX es fundamental para interpretar correctamente los costes de una empresa o proyecto. OPEX, acrónimo de Operating Expenditure, corresponde a los gastos asociados al funcionamiento cotidiano de un activo o negocio. El CAPEX, en cambio, está relacionado con la adquisición, construcción o mejora de activos con utilidad durante varios periodos.
| Concepto | CAPEX | OPEX |
|---|---|---|
| Naturaleza | Inversión en activos | Gasto operativo |
| Horizonte | Medio y largo plazo | Operación cotidiana |
| Tratamiento general | Se reconoce como activo cuando cumple los criterios aplicables | Normalmente se reconoce como gasto del periodo |
| Ejemplos energéticos | Planta, turbina, batería, subestación, ampliación | Operación, mantenimiento ordinario, servicios y consumibles |
Esta diferencia significa que no todo mantenimiento es OPEX y no toda actuación sobre un activo existente es automáticamente CAPEX. Por ejemplo, una inspección periódica o una reparación ordinaria suelen asociarse al OPEX. Sin embargo, la sustitución de un componente significativo que cumpla los requisitos de reconocimiento como activo puede tratarse como CAPEX.
La IAS 16 establece además que los costes del mantenimiento diario de un elemento de propiedad, planta y equipo no se incorporan normalmente al valor del activo. En cambio, determinados reemplazos o grandes inspecciones pueden reconocerse como parte del activo cuando cumplen los requisitos establecidos. En una planta energética, las actividades recurrentes de O&M (Operations and Maintenance) constituyen normalmente una parte relevante del OPEX, mientras que determinadas sustituciones importantes o ampliaciones pueden formar parte del CAPEX.
¿Cuándo no debe considerarse un gasto como CAPEX?
No todos los desembolsos realizados por una empresa representan CAPEX. El hecho de que un gasto sea elevado tampoco significa automáticamente que deba capitalizarse. En términos generales, suelen quedar fuera del CAPEX aquellos gastos relacionados con la actividad ordinaria que no crean ni mejoran un activo de larga duración. Entre los ejemplos más habituales se encuentran:
- Mantenimiento rutinario: inspecciones, limpieza, lubricación y actuaciones periódicas destinadas a mantener el funcionamiento habitual.
- Reparaciones menores: intervenciones que restauran el funcionamiento pero no generan un nuevo activo ni incrementan de forma relevante sus prestaciones o vida útil.
- Consumibles: materiales utilizados durante la actividad ordinaria.
- Servicios operativos: vigilancia, monitorización, determinados seguros, gestión o servicios recurrentes.
- Gastos administrativos habituales: costes derivados del funcionamiento ordinario de la organización.
La clasificación final debe realizarse conforme a las normas contables aplicables y a las características concretas de cada inversión. Por tanto, la decisión entre CAPEX y OPEX no debería utilizarse únicamente como una herramienta para mejorar artificialmente determinados indicadores financieros.
¿Cuándo compensa realizar una inversión CAPEX?
Desde el punto de vista de inversión, la pregunta relevante no es únicamente cuánto CAPEX requiere un proyecto, sino qué valor genera ese capital durante la vida del activo. Un proyecto con un CAPEX elevado puede ser económicamente mejor que otro aparentemente más barato si produce mayores ingresos, tiene una vida útil superior, presenta menores costes operativos o reduce significativamente determinados riesgos. Para analizar si una inversión CAPEX compensa suelen utilizarse métricas financieras como: VAN o NPV (Net Present Value), TIR o IRR (Internal Rate of Return), Payback, WACC y LCOE.
En términos simplificados, una inversión de CAPEX resulta económicamente atractiva cuando los beneficios, ingresos o ahorros futuros ajustados por riesgo justifican el capital comprometido. Sin embargo, existen inversiones que deben realizarse aunque su rentabilidad directa sea difícil de cuantificar. Un operador de red puede necesitar invertir en una subestación para garantizar seguridad de suministro; una central puede necesitar sistemas adicionales para cumplir requisitos regulatorios; y una instalación industrial puede realizar CAPEX para mejorar la seguridad o reducir riesgos operativos. Por tanto, el análisis no debe limitarse al retorno financiero directo. También pueden existir beneficios relacionados con disponibilidad, seguridad, cumplimiento regulatorio, reducción de emisiones, vida útil, resiliencia o reducción del riesgo operativo.
El sector energético es especialmente intensivo en capital porque una gran parte de las tecnologías requiere inversiones significativas antes de comenzar a generar ingresos. La magnitud económica del CAPEX energético es considerable. La Agencia Internacional de la Energía estimó que la inversión energética mundial alcanzaría aproximadamente 3,3 billones de dólares en 2025, incluyendo inversión en generación eléctrica, redes, almacenamiento, combustibles y otras infraestructuras energéticas.
En Europa, la necesidad de capital también es especialmente elevada. La Comisión Europea estima que las inversiones en el sector energético necesarias para cumplir los objetivos europeos deberán alcanzar aproximadamente 660.000 millones de euros anuales entre 2026 y 2030. Por ello, la estimación del CAPEX constituye una de las variables centrales durante el desarrollo, la bancabilidad, la financiación y la toma de decisión final de inversión de prácticamente cualquier infraestructura energética.