O setor energético argentino coloca a rede, o armazenamento e a previsibilidade financeira no centro da próxima fase
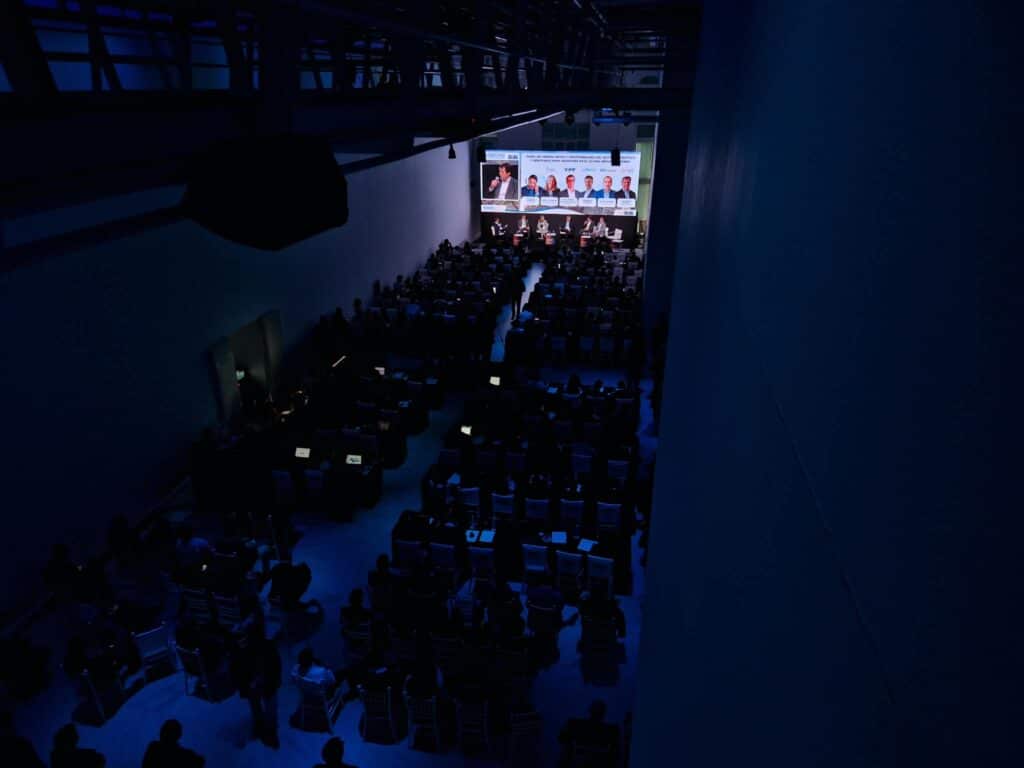
Buenos Aires, 18 de setembro de 2026. O debate sobre a energia na Argentina deixou de se centrar na disponibilidade de recursos e tecnologia. Durante os dois dias de Energyear Argentina 2026, realizadas nos dias 16 e 17 de setembro no Faena Art Center, em Buenos Aires, os mais de 50 participantes identificaram três restrições mensuráveis para a próxima fase de crescimento: capacidade de transporte de energia elétrica, contratos financiáveis e regras capazes de reduzir o risco ao longo de todo o ciclo de vida dos projetos.
O AlmaSADI entra na fase mais exigente: a execução
O armazenamento foi o tema técnico central do primeiro dia. AlmaSADI adjudicou 700,5 MW distribuídos por 20 projetos, após receber 235 propostas no valor de 8 338 MW. O volume oferecido confirmou o interesse do setor privado, mas também demonstrou que o concurso foi apenas o início: os adjudicatários têm de garantir o financiamento, contratar equipamento, resolver questões relacionadas com importações e logística, concluir a engenharia e a interligação e cumprir os prazos de entrada em funcionamento.
Cinco grupos concentram os projetos adjudicados (Genneia, DQD Energy, 360 Energy, Aluar e Intermepro). Na reunião, foram analisados calendários que prevêem o início das primeiras operações em 2027. A Solar DQD apresentou um objetivo de aproximadamente nove meses entre a adjudicação e a entrada em serviço dos seus primeiros sistemas; esse calendário obriga a coordenar em paralelo o financiamento, as licenças, o transporte e a instalação de equipamentos de grande peso e volume.
O preço adjudicado situou-se entre 7 632 e 9 705 dólares por MW-mês, com uma média de 8 427 dólares por MW-mês. A discussão não se limitou ao custo das baterias. Incluiu o sistema de conversão de potência, a proteção contra incêndios, o software de controlo, a degradação, as garantias, os serviços de rede e a capacidade de funcionamento nas condições locais. Foi também assinalado o impacto da classificação aduaneira: o tratamento em vigor aplica uma taxa estatística de 3 %, enquanto o setor reivindica que os equipamentos sejam reconhecidos como bens de capital.
«Não estamos a falar apenas de baterias. Estamos a falar de um sistema completo que deve integrar-se na rede e funcionar com segurança durante toda a sua vida útil.»
Icíar Vargas | Everyray LATAM
Para a Energyear, o dado principal do AlmaSADI não é apenas a potência contratada, mas sim a transição de um leilão competitivo para um teste de execução. O desempenho destes 20 projetos determinará a confiança em futuros concursos de armazenamento e a capacidade de utilizar os BESS como complemento das obras na rede, e não como substituto permanente da expansão estrutural.
A transmissão passa a ser o limite físico do crescimento
A segunda jornada deslocou o debate da geração para as infraestruturas. Os oradores descreveram uma rede concebida para fluxos unidirecionais que agora tem de integrar a geração distribuída, o armazenamento, novos parques de energias renováveis e uma procura cada vez mais eletrificada. Nesse contexto, o AMBA I foi apresentado como o primeiro teste relevante do plano de expansão: uma obra com capacidade próxima dos 2 000 MW e um prazo estimado de cinco anos, em comparação com os cerca de nove meses necessários para implementar um sistema BESS.
A diferença nos prazos explica por que razão o armazenamento pode aliviar restrições imediatas, mas não substitui corredores de alta tensão, subestações e nós robustos. No painel, foram identificados como pontos críticos Rodríguez, Ezeiza, Abasto e Plomer; além disso, foi levantada a necessidade de conceber corredores de capacidade muito elevada e horizontes de planeamento de até 50 anos.
Neuquén deu uma dimensão concreta ao problema. Agustina Barahona, diretora executiva do Ente Provincial de Energía del Neuquén (EPEN), indicou que a província recebeu mais de 26 000 novos residentes no último ano e que aproximadamente 5 000 estavam em idade escolar. Este crescimento demográfico soma-se à expansão produtiva e a um território extenso, de baixa densidade populacional e sujeito a condições climáticas exigentes. A EPEN presta ainda assistência a cerca de 2 100 utilizadores isolados através de kits solares.
«Não basta ter o recurso. Precisamos das redes para receber a energia, transportá-la e distribuí-la.» Agustina Barahona | EPEN
A província produziu 7 700 GWh de energia hidroelétrica em 2025 (25 % do total hidroelétrico nacional, de acordo com os dados apresentados), face a um consumo provincial de cerca de 2 200 GWh. Esta discrepância ilustra um paradoxo recorrente: dispor de recursos energéticos não garante a capacidade de transporte nem a qualidade do abastecimento local. Paralelamente, a EPEN prevê investimentos superiores a 500 milhões de dólares nos próximos 10 a 15 anos, com novas ligações ao SADI, linhas de 132 kV, subestações de transformação e reabilitação de equipamentos.
A energia eólica depende da rede antes do recurso
A Argentina opera 72 parques eólicos, com 4 558 MW de potência e 1 249 aerogeradores, cujos fatores de capacidade apresentados no evento situam-se entre 40 % e 50 %, de acordo com a Câmara Argentina de Energias Renováveis. O painel sobre energia eólica concordou que o recurso e a tecnologia não constituem o principal obstáculo. A restrição reside na capacidade de ligação à rede, especialmente na Patagónia e nos corredores que devem transportar a energia para os centros de consumo.
Entre as obras mencionadas encontravam-se Puerto Madryn–Choele Choel–Bahía Blanca e Vivoratá–Plomer. Os participantes alertaram que os prazos destas obras podem prolongar-se por um período entre cinco e dez anos, enquanto um parque eólico pode ser construído em cerca de 18 meses. Essa assimetria pode deixar capital e projetos em espera, mesmo quando existe uma procura por parte das empresas por energia renovável para reduzir custos e emissões.
Foram também apresentadas experiências de investimento privado associadas a ampliações do sistema de transportes. A PCR Energy informou que dispõe de 440 MW de prioridade de despacho ligados a projetos de condensadores (incluindo um projeto de 210 MW em Olavarría) e outros 350 MW no NOA. A Aluar apresentou a integração de 582 MW de energia eólica com a sua operação industrial, combinados com a produção térmica e hidráulica para gerir a variabilidade e a continuidade do abastecimento.
10 000 milhões de dólares: a questão é o risco, não o recurso
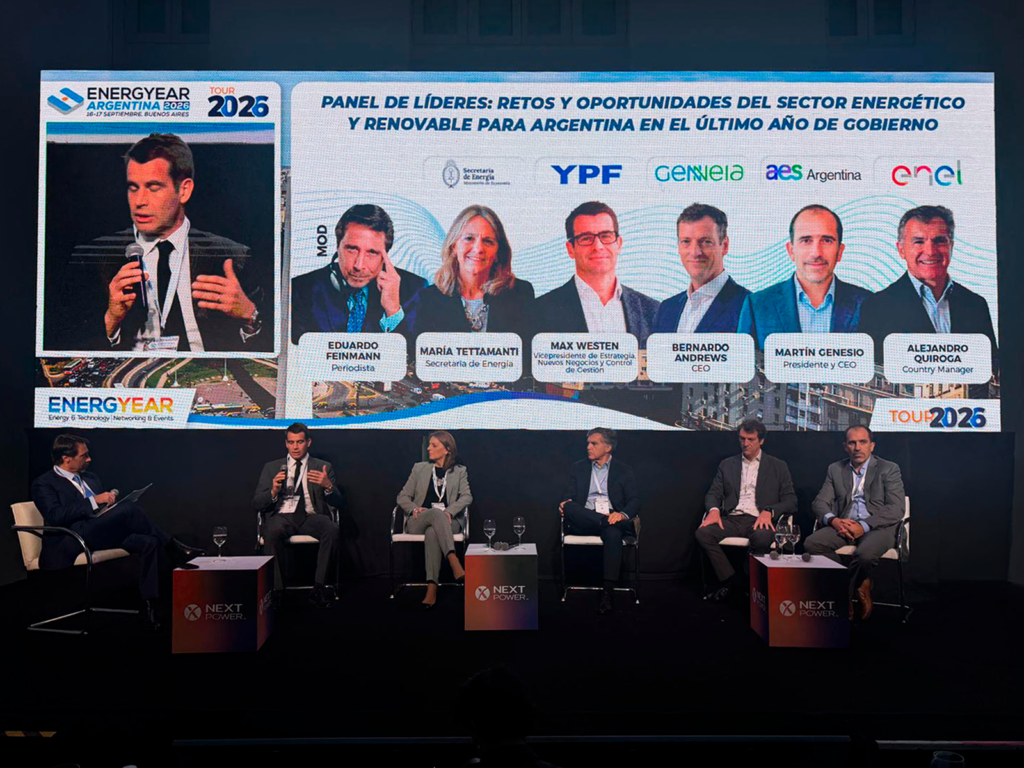
O painel de líderes abordou uma questão direta: qual é, atualmente, o principal obstáculo à entrada de mais 10 mil milhões de dólares no setor energético argentino. A resposta da secretária da Energia, María Tettamanti, resumiu o diagnóstico partilhado por promotores e produtores de energia: previsibilidade regulatória, continuidade das políticas e redução da incerteza ao longo de todo o ciclo de vida dos investimentos.
«São necessárias normas claras que proporcionem previsibilidade aos investimentos, certeza aos projetos e uma redução da incerteza para as empresas.»
María Tettamanti | Secretaria da Energia
Tettamanti defendeu um mercado com sinais de preços que reflitam os custos, subsídios residenciais direcionados e uma maior concorrência nos segmentos grossistas. Referiu ainda que o financiamento da expansão da rede de alta tensão deverá estar associado aos beneficiários de cada obra e a marcos de progresso verificáveis. Entre as prioridades encontram-se Vivoratá–Abasto, Puerto Madryn–Choele Choel–Bahía Blanca e as ampliações a partir de Mendoza em direção ao norte.
Martín Genesio, Bernardo Andrews e Alejandro Quiroga associaram a entrada de capital à redução do risco-país, à estabilidade normativa e à capacidade de manter quadros regulamentares, como o RIGI, para além de um ciclo político. O consenso não foi apelar à ausência de regulamentação, mas sim a regras conhecidas, contratos executáveis e mecanismos de atualização que permitam calcular receitas, custos e exposição cambial.
O financiamento exige contratos, garantias e uma repartição precisa do risco
A mesa de financiamento expôs uma tensão habitual: os promotores apontam a falta de crédito e as instituições financeiras respondem que faltam projetos financiáveis. A diferença resolve-se na estrutura contratual. Antes do início da exploração, os financiadores exigem apoio corporativo, garantias líquidas ou compromissos dos patrocinadores; posteriormente, o reembolso pode basear-se nos fluxos do projeto, cessões de seguros, ações da sociedade veículo e garantias sobre equipamentos.
O Banco Galicia explicou que avalia tanto o ativo como a capacidade do patrocinador e que os atrasos surgem frequentemente quando o projeto não dispõe de uma equipa dedicada, muda de parceiros ou não tem resolvidas as questões relativas às regras de importação, moeda e regulamentação. Durante o painel, foi referido que os contratos de energia térmica tendem a ter prazos de cerca de um ano, enquanto os de energias renováveis situam-se habitualmente entre três e cinco anos. Para ativos com uma vida útil de 20 anos ou mais, essa diferença de duração aumenta o risco de refinanciamento e limita a alavancagem.
O Banco Interamericano de Desenvolvimento (BID) informou que está a preparar um programa de garantias para projetos de transmissão, tendo o AMBA I como primeira aplicação. O instrumento combinaria apoio à liquidez face a riscos públicos atribuídos com assistência técnica para concursos públicos, modelação económica e financeira, revisão regulamentar e diálogo com o mercado. O seu objetivo é reduzir o custo de capital sem substituir a devida diligência técnica, social e ambiental.
Para além do crédito bancário, foram analisados títulos negociáveis, empréstimos-ponte, o mercado de capitais e o leasing para a produção distribuída. Todos estes instrumentos dependem da mesma condição: um contrato capaz de garantir fluxos previsíveis e de distribuir claramente os riscos de construção, operação, moeda, contraparte e alterações regulamentares.
Energyear Argentina 2026 deixou clara uma sequência técnica. A capacidade renovável e o armazenamento podem ser contratados e construídos rapidamente; a rede requer prazos muito mais longos; e o financiamento só surge quando os contratos transformam a expectativa de receitas em fluxos defensáveis. Por isso, a coordenação entre concursos de produção e BESS, planos de transmissão, licenças, importações e garantias financeiras deve ser feita antes da adjudicação, e não depois.
O setor já conta com projetos, fabricantes, promotores e capital interessado. A fase seguinte exige prioridades de rede quantificadas, cronogramas públicos, regras estáveis e responsabilidades atribuídas. Se esses elementos forem integrados, a AlmaSADI pode tornar-se uma referência em termos de execução e a AMBA I um modelo replicável. Se avançarem separadamente, a diferença entre o tempo de construção dos ativos e o da infraestrutura continuará a traduzir-se em custos, congestionamento e energia que não chega ao consumidor.
Sobre a Energyear Argentina
Energyear Argentina É um evento de referência no domínio das energias renováveis que reúne líderes empresariais, investidores, instituições e especialistas para debater o presente e o futuro do setor, impulsionando a transição para um modelo energético mais sustentável na Argentina e na América Latina.
Contacto para a imprensa:
Luis Montaño – Mkt & Coms | luis@energyear.com +34 618 56 12 11
LinkedIn
Facebook
X
WhatsApp
Email