Il settore energetico argentino pone la rete, lo stoccaggio e la prevedibilità finanziaria al centro della prossima fase
Buenos Aires, 18 settembre 2026. Il dibattito sull’energia in Argentina non verte più sulla disponibilità di risorse e tecnologia. Nel corso delle due giornate di Energyear Argentina 2026, tenutesi il 16 e il 17 settembre presso il Faena Art Center di Buenos Aires, gli oltre 50 partecipanti hanno individuato tre ostacoli quantificabili per la prossima fase di crescita: la capacità di trasporto dell’energia elettrica, i contratti finanziabili e le norme in grado di ridurre il rischio durante l’intero ciclo di vita dei progetti.
AlmaSADI entra nella fase più impegnativa: l'attuazione
Lo stoccaggio è stato il tema tecnico centrale della prima giornata. AlmaSADI ha aggiudicato 700,5 MW distribuiti su 20 progetti dopo aver ricevuto 235 offerte per 8.338 MW. Il volume delle offerte ha confermato l’interesse del settore privato, ma ha anche dimostrato che la gara d’appalto era solo l’inizio: gli aggiudicatari devono garantire i finanziamenti, assumere il personale, risolvere le questioni relative alle importazioni e alla logistica, completare la progettazione e l’interconnessione e rispettare le scadenze per l’entrata in funzione.
I progetti aggiudicati sono concentrati in cinque gruppi (Genneia, DQD Energy, 360 Energy, Aluar e Intermepro). Durante l’incontro sono stati analizzati i calendari che prevedono l’avvio delle prime operazioni nel 2027. Solar DQD ha indicato un obiettivo di circa nove mesi tra l’aggiudicazione e la messa in servizio dei suoi primi impianti; tale tempistica richiede il coordinamento in parallelo di finanziamenti, autorizzazioni, trasporto e installazione di attrezzature di grande peso e volume.
Il prezzo aggiudicato si è attestato tra 7.632 e 9.705 dollari USA per MW-mese, con una media di 8.427 dollari USA per MW-mese. La discussione non si è limitata al costo delle batterie, ma ha riguardato anche il sistema di conversione di potenza, la protezione antincendio, il software di controllo, il degrado, le garanzie, i servizi di rete e la capacità operativa in condizioni locali. È stato inoltre sottolineato l’impatto della classificazione doganale: il trattamento attualmente in vigore applica un’aliquota statistica del 3%, mentre il settore chiede che le apparecchiature siano riconosciute come beni strumentali.
«Non stiamo parlando solo di batterie. Stiamo parlando di un sistema completo che deve integrarsi nella rete e funzionare in sicurezza per tutta la sua vita utile.»
Icíar Vargas | Everyray LATAM
Per Energyear, il dato principale di AlmaSADI non è solo la potenza contrattualizzata, ma il passaggio da un’asta competitiva a una prova di esecuzione. I risultati di questi 20 progetti determineranno la fiducia nei futuri bandi relativi allo stoccaggio e la capacità di utilizzare i BESS come complemento alle opere di rete, non come sostituto permanente dell’espansione strutturale.
La trasmissione diventa il limite fisico della crescita
La seconda giornata ha spostato il dibattito dalla generazione alle infrastrutture. I relatori hanno descritto una rete progettata per flussi unidirezionali che ora deve integrare la generazione distribuita, lo stoccaggio, i nuovi parchi rinnovabili e una domanda sempre più elettrificata. In questo contesto, AMBA I è stato presentato come il primo test significativo del piano di espansione: un progetto con una capacità di circa 2.000 MW e una durata stimata di cinque anni, a fronte dei circa nove mesi necessari per l’implementazione di un sistema BESS.
La differenza nei tempi spiega perché lo stoccaggio possa alleviare le restrizioni immediate, ma non sostituisca i corridoi ad alta tensione, le stazioni di trasformazione e i nodi robusti. Durante la tavola rotonda sono stati individuati come punti critici Rodríguez, Ezeiza, Abasto e Plomer; inoltre, è stata sottolineata la necessità di progettare corridoi ad altissima capacità e orizzonti di pianificazione fino a 50 anni.
Neuquén ha fornito una dimensione concreta al problema. Agustina Barahona, direttrice esecutiva dell’Ente Provinciale per l’Energia di Neuquén (EPEN), ha indicato che la provincia ha accolto oltre 26.000 nuovi residenti nell’ultimo anno e che circa 5.000 di essi erano in età scolare. A questa crescita demografica si aggiungono l’espansione produttiva e un territorio esteso, a bassa densità di popolazione e soggetto a condizioni climatiche difficili. L’EPEN fornisce inoltre assistenza a circa 2.100 utenti isolati tramite kit solari.
«Disporre della risorsa non basta. Abbiamo bisogno delle reti per ricevere l’energia, trasportarla e distribuirla.» Agustina Barahona | EPEN
Nel 2025 la provincia ha prodotto 7.700 GWh di energia idroelettrica (il 25% del totale idroelettrico nazionale, secondo i dati presentati) a fronte di un consumo provinciale di circa 2.200 GWh. Questo divario evidenzia un paradosso ricorrente: disporre di risorse energetiche non garantisce né la capacità di trasmissione né la qualità dell’approvvigionamento locale. Parallelamente, EPEN prevede investimenti superiori a 500 milioni di dollari nei prossimi 10-15 anni, con nuovi collegamenti al SADI, linee da 132 kV, stazioni di trasformazione e ammodernamento delle attrezzature.
L'energia eolica punta sulla rete prima che sulle risorse
L’Argentina gestisce 72 parchi eolici, con una potenza di 4.558 MW e 1.249 turbine eoliche, i cui fattori di capacità, secondo la Camera Argentina delle Energie Rinnovabili, si attestano tra il 40% e il 50%. I partecipanti al panel sull’eolico hanno convenuto che la risorsa e la tecnologia non costituiscono l’ostacolo principale. Il limite è rappresentato dalla capacità di connessione, specialmente in Patagonia e nei corridoi che devono convogliare l’energia verso i centri di consumo.
Tra le opere citate figuravano Puerto Madryn–Choele Choel–Bahía Blanca e Vivoratá–Plomer. I partecipanti hanno fatto notare che i tempi di realizzazione potrebbero protrarsi da cinque a dieci anni, mentre un parco eolico può essere costruito in circa 18 mesi. Tale asimmetria rischia di lasciare in sospeso capitali e progetti, anche in presenza di una domanda da parte delle imprese di energia rinnovabile volta a ridurre costi ed emissioni.
Sono state inoltre illustrate alcune esperienze di investimenti privati legati all’ampliamento delle infrastrutture di trasporto. PCR Energy ha segnalato 440 MW di priorità di dispacciamento legati a progetti di condensatori (tra cui un impianto da 210 MW a Olavarría) e altri 350 MW nel NOA. Aluar ha illustrato l’integrazione di 582 MW di energia eolica con la propria attività industriale, combinati con la generazione termica e idroelettrica per gestire la variabilità e garantire la continuità dell’approvvigionamento.
10.000 milioni di dollari: la questione è il rischio, non la risorsa
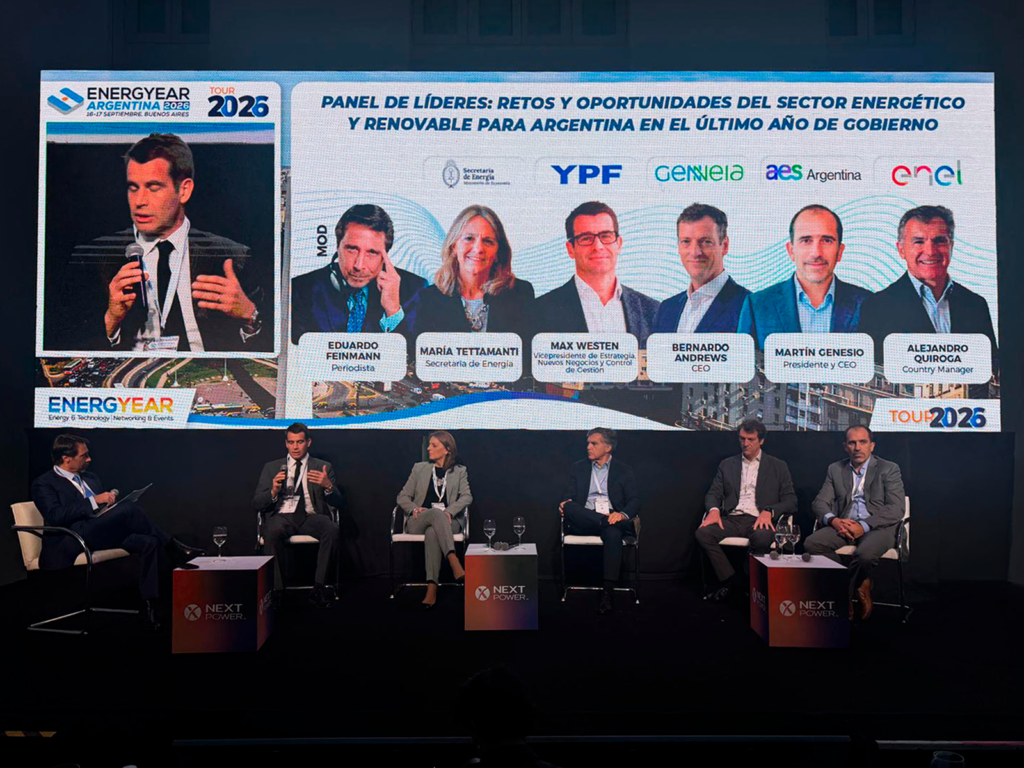
Il panel dei leader ha affrontato una domanda diretta: qual è oggi il principale ostacolo all’afflusso di altri 10 miliardi di dollari nel settore energetico argentino? La risposta della segretaria all’Energia, María Tettamanti, ha sintetizzato la valutazione condivisa da sviluppatori e produttori: prevedibilità normativa, continuità delle politiche e riduzione dell’incertezza per l’intero ciclo di vita degli investimenti.
«Sono necessarie norme chiare che garantiscano la prevedibilità degli investimenti, la certezza per i progetti e una riduzione dell’incertezza per le imprese.»
María Tettamanti | Segreteria per l'Energia
Tettamanti ha sostenuto la necessità di un mercato con segnali di prezzo che riflettano i costi, sussidi residenziali mirati e una maggiore concorrenza nei segmenti all’ingrosso. Ha inoltre sottolineato che il finanziamento dell’espansione della rete ad alta tensione dovrà essere collegato ai beneficiari di ciascun progetto e a traguardi verificabili in termini di avanzamento dei lavori. Tra le priorità figurano Vivoratá–Abasto, Puerto Madryn–Choele Choel–Bahía Blanca e gli ampliamenti da Mendoza verso nord.
Martín Genesio, Bernardo Andrews e Alejandro Quiroga hanno collegato l’afflusso di capitali alla riduzione del rischio paese, alla stabilità normativa e alla capacità di mantenere in vigore quadri normativi come il RIGI al di là di un ciclo politico. Il consenso non è stato quello di chiedere l’assenza di regolamentazione, bensì regole note, contratti esecutivi e meccanismi di adeguamento che consentano di calcolare ricavi, costi ed esposizione valutaria.
Il finanziamento richiede contratti, garanzie e una ripartizione precisa del rischio
Il tavolo dedicato ai finanziamenti ha messo in luce una tensione ricorrente: gli sviluppatori segnalano la mancanza di credito e gli istituti finanziari rispondono che mancano progetti finanziabili. La divergenza trova soluzione nella struttura contrattuale. Prima dell’entrata in funzione, i finanziatori richiedono garanzie societarie, garanzie liquide o impegni da parte dei promotori; in seguito, il rimborso può basarsi sui flussi di cassa del progetto, sulle cessioni di polizze assicurative, sulle azioni della società veicolo e sulle garanzie relative alle attrezzature.
Banco Galicia ha spiegato che valuta sia l’asset che la capacità del promotore e che i ritardi tendono a verificarsi quando il progetto non dispone di un team dedicato, cambia soci o non ha chiarito le questioni relative alle norme di importazione, alla valuta e alla regolamentazione. Durante la tavola rotonda è stato sottolineato che i contratti relativi alle centrali termiche tendono ad avere una durata di circa un anno, mentre quelli relativi alle energie rinnovabili si attestano solitamente tra i tre e i cinque anni. Per gli asset con una vita utile di 20 anni o più, tale differenza di durata aumenta il rischio di rifinanziamento e limita la leva finanziaria.
La Banca Interamericana di Sviluppo (BID) ha comunicato che sta preparando un programma di garanzie per progetti di trasmissione, con AMBA I come primo caso di applicazione. Lo strumento combinerebbe un sostegno alla liquidità a fronte dei rischi pubblici assegnati con assistenza tecnica per le gare d’appalto, la modellizzazione economica e finanziaria, la revisione normativa e il dialogo con il mercato. Il suo obiettivo è ridurre il costo del capitale senza sostituire la due diligence tecnica, sociale e ambientale.
Oltre al credito bancario, sono stati analizzati titoli negoziabili, prestiti ponte, mercato dei capitali e leasing per la generazione distribuita. Tutti questi strumenti dipendono dalla stessa condizione: un contratto in grado di garantire flussi prevedibili e di ripartire chiaramente i rischi legati alla costruzione, alla gestione, alla valuta, alla controparte e ai cambiamenti normativi.
Energyear Argentina 2026 ha delineato una sequenza tecnica chiara. La capacità rinnovabile e lo stoccaggio possono essere appaltati e realizzati rapidamente; la rete richiede tempi molto più lunghi; e i finanziamenti si concretizzano solo quando i contratti trasformano le aspettative di reddito in flussi di cassa garantiti. Per questo motivo, il coordinamento tra gare d’appalto per la generazione e i sistemi di accumulo (BESS), piani di trasmissione, autorizzazioni, importazioni e garanzie finanziarie deve avvenire prima dell’aggiudicazione, non dopo.
Il settore dispone già di progetti, produttori, sviluppatori e capitali interessati. La fase successiva richiede priorità di rete quantificate, calendari pubblici, regole stabili e responsabilità assegnate. Se questi elementi vengono integrati, AlmaSADI può diventare un punto di riferimento in termini di realizzazione e AMBA I un modello replicabile. Se procedono separatamente, la differenza tra i tempi di costruzione degli impianti e quelli dell’infrastruttura continuerà a tradursi in costi, congestione ed energia che non riesce ad arrivare ai consumatori.
Informazioni su Energyear Argentina
Energyear Argentina È un evento di riferimento nel settore delle energie rinnovabili che riunisce leader aziendali, investitori, istituzioni ed esperti per discutere del presente e del futuro del settore, promuovendo la transizione verso un modello energetico più sostenibile in Argentina e in America Latina.
Contatti per la stampa:
Luis Montaño – Mkt & Coms | luis@energyear.com +34 618 56 12 11
LinkedIn
Facebook
X
WhatsApp
Email